永倍达涉嫌传销资金盘:高额返利与团队计酬模式风险警示
据原文披露,永倍达以缴纳入门费、承诺高额返利、依靠拉人头和团队计酬构建涉嫌传销资金盘。襄阳樊城分局已对王春燕等人涉嫌组织、领导传销活动一案立案侦查。参与者面临刑事、兑付和二次诈骗风险,应停止追加资金并及时报警。
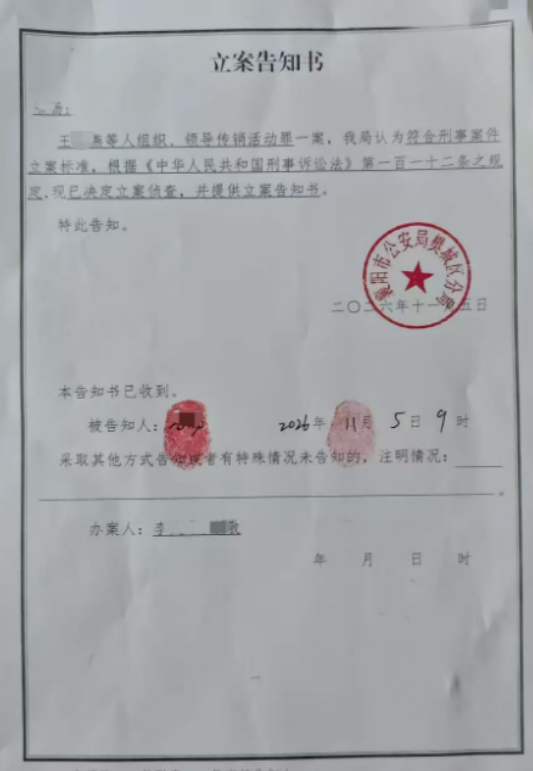
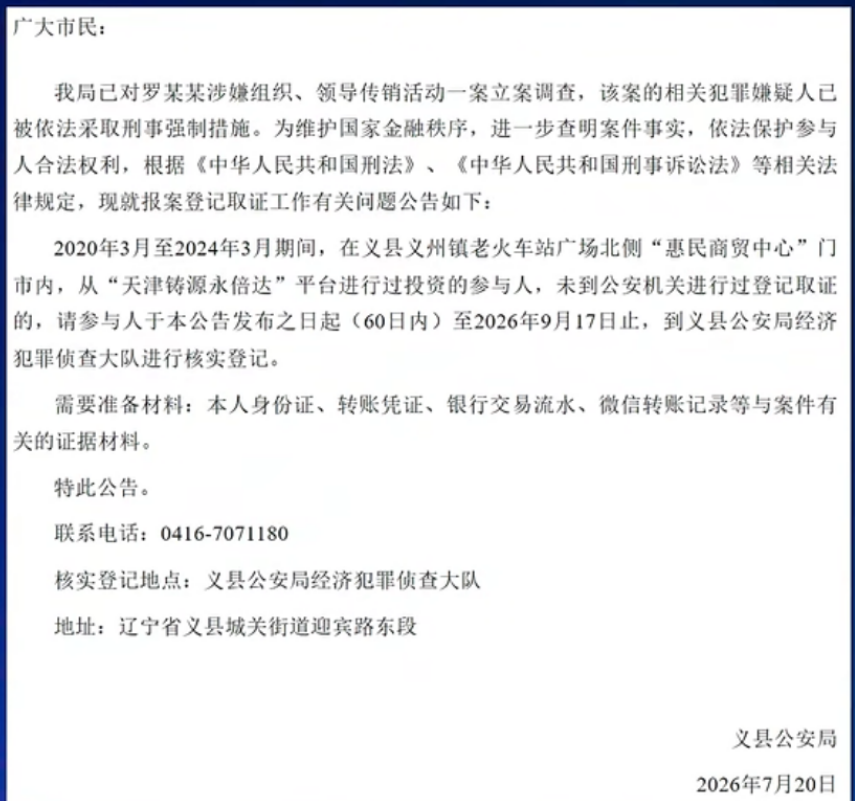
高额返利往往是最具迷惑性的诱饵。当“交钱就能获得资格、拉人就能增加收入、业绩还能层层分成”被包装成消费返利、新零售创业或财富机会时,参与者很容易忽略其本质:资金能否持续兑付,很大程度上取决于新资金能否继续进场。一旦资金链断裂,不仅本金难以收回,先前的层级、身份和承诺也可能随之失去价值。 据原文披露,2026年11月5日,湖北襄阳樊城警方对王春燕等人涉嫌组织、领导传销活动一案出具《立案告知书》,正式立案侦查。王春燕等核心团队长被警方带走调查。这意味着,针对永倍达及其资金链、层级链的排查,已经从多地预警和外围处置进一步推进到核心团队负责人。 这次行动并非突然发生。按照原文梳理的时间线,自2023年起,湖北、江西、甘肃等地政府已连续发布预警,点名相关项目涉嫌传销和非法集资。2024年3月,天津宝坻区市监局对铸源集团立案;据原文披露,同月提现通道关闭、APP失联,全国体验店关停,资金链随之断裂。 2024年8月,多地法院对相关组织作出传销定性。2025年,据原文所引媒体聚合报道,10名核心高管一审获刑,实控人许德宇、总裁王纪伟等均在列,罚金合计约5亿元。2026年7月20日,辽宁义县公安发布公告,称罗某某已被采取刑事强制措施,并催促当地受害人携带资金流水到经侦部门登记。 从政府预警、市场监管立案,到人员被采取刑事强制措施,再到襄阳樊城分局对核心团队长立案侦查,永倍达相关风险持续累积。所谓“系统马上升级”“平台很快重启”“警察不会动”的说法,掩盖不了资金链已经暴露出的问题。原文指出,这次收网是沿着资金链和层级链展开,而不是只处理某一个普通参与者。 永倍达设计的入门模式并不复杂。据原文披露,参与者先支付2600元购买一批质次价高的“产品”,取得银卡会员资格。项目承诺21个月后返还3900元,即账面多出1300元,同时还 allegedly 获得产品。若按资金成本计算,所谓返利与收益十分诱人,但这笔收益并非依靠正常商品销售利润持续产生。 门槛越高,承诺的回报也越夸张。原文披露,永倍达在2600元银卡之上,还设置2.6万元金卡和30万元钻石卡,投入金额越大,返利比例越高,年化收益甚至被宣传到80%以上。此类设计容易让参与者产生“投入更多就能提前回本”的错觉,却忽略了高额回报必须依赖后来者资金不断补充。 拉人头提成是永倍达模式的另一项关键安排。据原文披露,推荐他人缴纳2600元可以直接获得3%的直推奖,即每单78元;提成又分为13档,比例从1%升至31%,并叠加分红奖、推荐奖和董事分红等名目。参与者获得的并不只是商品差价或服务报酬,而是由下线缴费直接产生的奖励。 在此基础上,永倍达还设置15级层级和团队新增业绩抽成。下线缴纳的费用可以形成上线、直推上级乃至更高层级的收益来源,整个组织则像一张向上延伸的收益网络。原文将其概括为“交入门费、拉人头、团队计酬”三件套,这正是判断传销活动的核心风险特征。 从资金运行方式看,原文指出,永倍达缺乏能够覆盖返利的真实零售利润,主要依靠新入场者缴纳的本金支付前一部分人的收益。这种资金接力模式具有明显的庞氏骗局特征:早期参与者拿到的钱,往往来自更晚进场者的投入,而不是可持续的经营利润。资金链一旦中断,后进入者便可能成为最终承担损失的人。 永倍达还曾将母公司的直销牌照作为信用背书,试图用“国家发证”“商务部备案”等话术消除戒心。但据原文援引的《直销管理条例》,直销不得收取入门费,报酬应按个人真实销售情况计算,总额不得超过30%。牌照本身不是高额返利和层级计佣的免责凭证,更不能替涉嫌传销的经营模式挡住调查。 线下体验店、团队长讲课和统一话术,也增加了迷惑性。门店让项目看起来有实体经营,“老师”不断强调消费致富、助农报国,直销牌照则被反复提及以增强可信度。原文提醒,有些门店只是临时租用,团队宣传依靠统一话术维持。参与者若只盯着店牌、文件和现场热度,而不追问收益究竟来自真实销售还是新人本金,就很容易掉入陷阱。 据原文披露的媒体聚合口径,非官方最终审计数据显示,永倍达注册用户约1100万,其中六成以上为中老年人,涉案资金被指达到800亿至千亿级,部分资金经虚拟币转出境外。相关平台数据大量销毁,退赔率处于个位数水平。这些数字最终仍应以司法机关通报为准,但已经足以说明项目所涉金额、波及范围和潜在损失十分严重。 平台出现问题后,不法分子还可能利用受害人急于挽回损失的心理实施二次诈骗。原文特别点名“解冻费优先回款”“内部激活码”“铸源优品续投翻身”等话术。遇到所谓交钱解冻、购买内部资格或者继续投资才能提现的情形,受害人应提高警惕,不能因为对方掌握了项目名称、群聊背景或部分银行卡信息,就再次转账。 识别类似项目,可以记住原文给出的判断公式:先交钱取得格,拉人能够获得提成,收益按照层级分档。三项同时出现时,无论项目被包装成电商、新零售、区块链、AI算力还是消费分红,都应首先按照高风险传销资金盘审视。所谓“系统升级”“马上重启”“内部通道”,都不能替代对资金来源、真实销售和收益结构的核验。 已经参与永倍达或类似项目的受害人,应立即停止追加投入,也不要再为下线发展新成员。据原文披露,辽宁义县公安曾公告催促当地受害人携带资金流水到经侦部门登记,这说明及时报案、反映资金往来十分重要。尚在团队长岗位上的参与者,更应停止继续宣传、收款和拉新,并依法配合调查,避免个人损失扩大,也避免在案件进一步调查时承担更重责任。 永倍达不是第一个,也不会是最后一个以“高返利加拉人头”为核心的资金盘。只要新资金仍能覆盖旧收益,部分参与者就会误以为自己能够提前下车。但当兑付来源被揭穿,所谓财富路径就可能变成层层向上承担的资金债务。与其继续等待无法验证的“重启”,不如停止转账、保留资金流水并及时向公安机关反映。 对家人尤其要提醒中老年人:养老积蓄不能拿去做所谓“内部投资”,也不要通过熟人关系替项目拉人、垫资或收款。识别骗局不能只看牌照、门店和群聊热度,更要看钱究竟从哪里来,以及没有新增参与者时,平台是否仍有能力兑付。 本文案件进展依据原文所列襄阳樊城公安《立案告知书》、义县公安公告及公开报道整理;文中涉案金额、会员数量等数据采用原文中的媒体聚合口径,最终以司法机关通报为准。