深澜量化(AEQUOR):披着CEX做市外衣的资金盘陷阱与风险拆解
深澜量化(AEQUOR CAPITAL)宣称提供全球量化做市服务,实则通过高息返利和层级拉人头模式运作。其承诺7天10.5%的超高收益,资金流向显示迅速归集并转移至交易所热钱包,缺乏真实业务支撑。
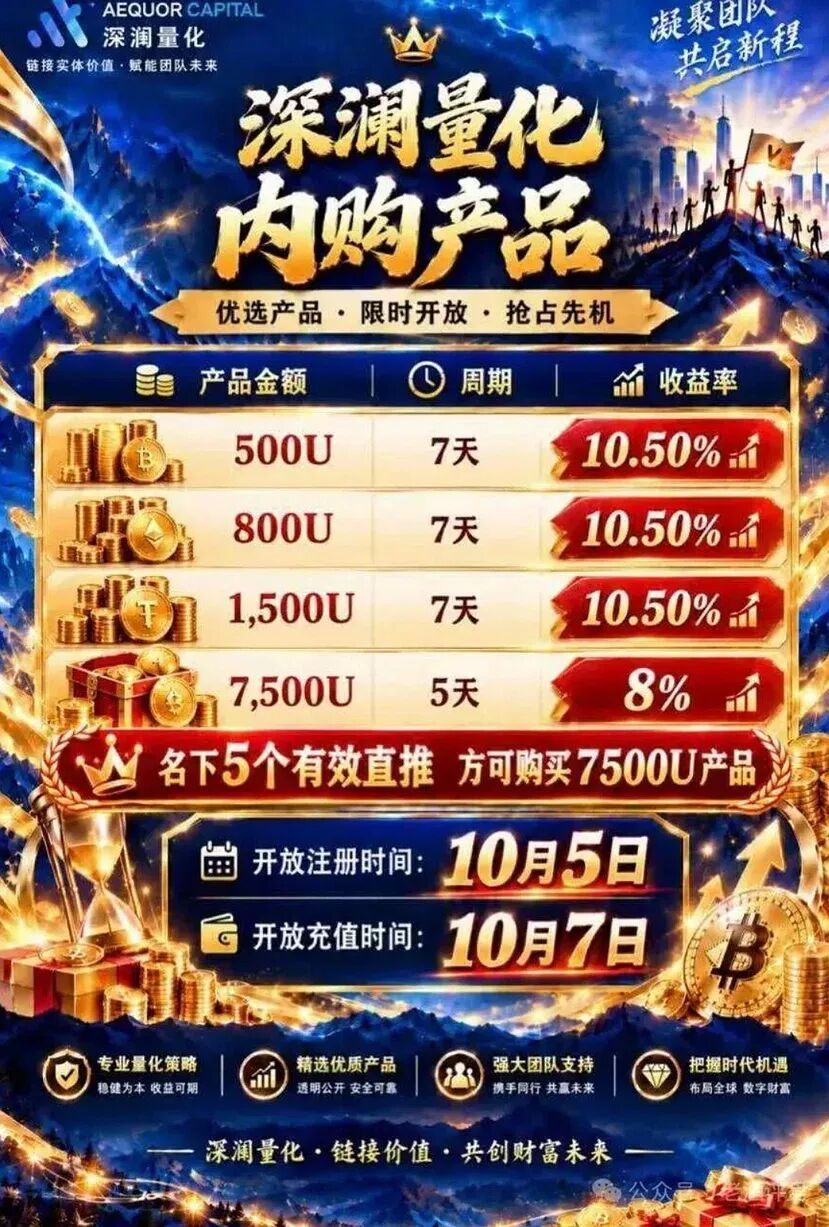
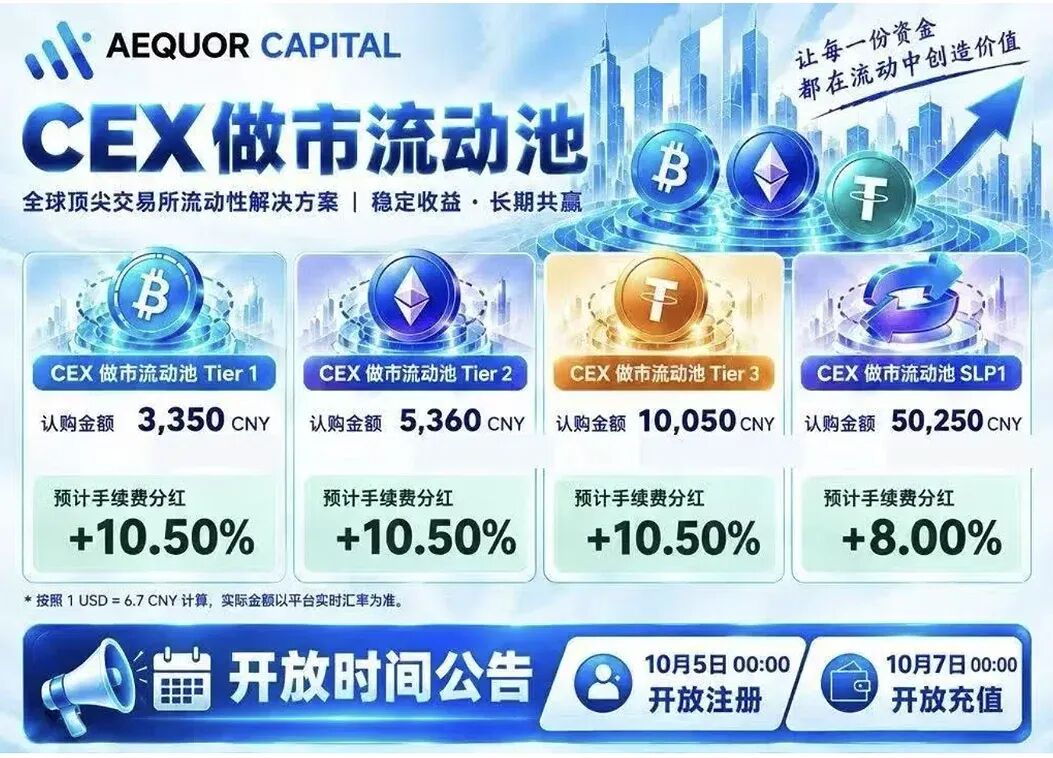
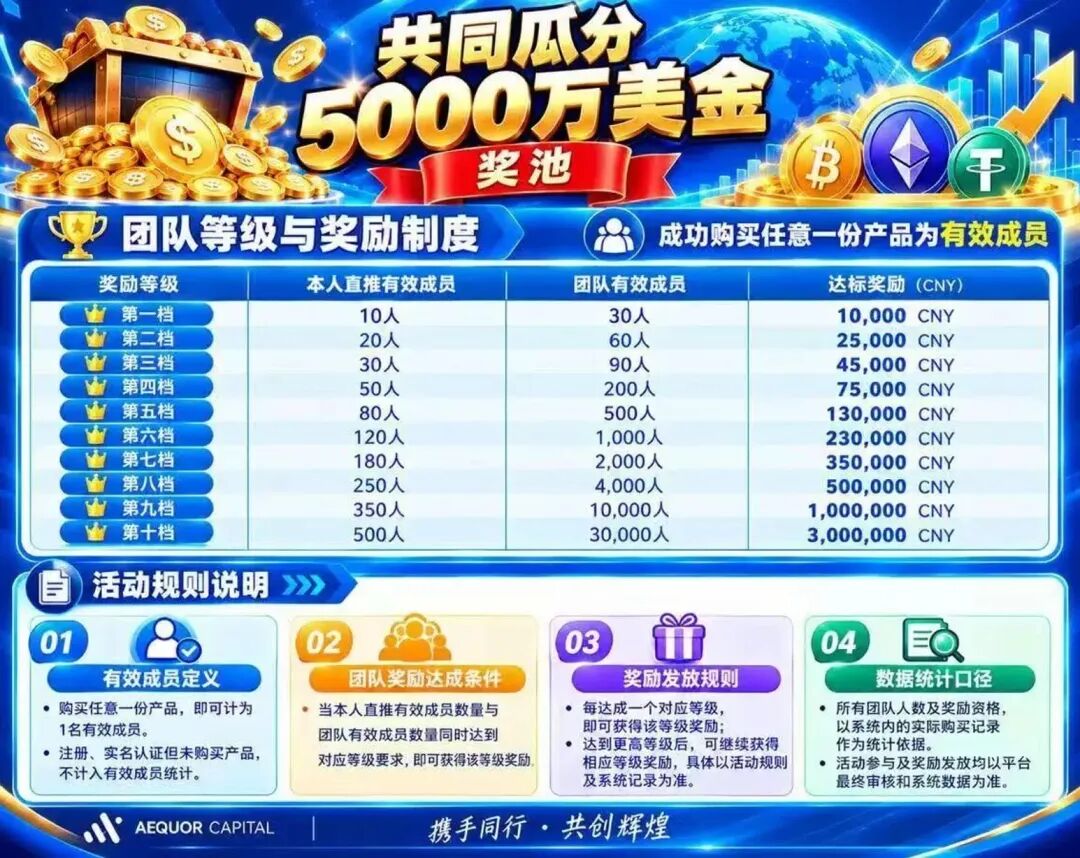
在金融市场的专业领域,真正的量化做市商依靠的是算法优势、风控能力以及在订单簿中沉淀的深厚声誉。然而,近期备受关注的深澜量化(AEQUOR CAPITAL)却呈现出一种截然相反的生态图景。在主流财经媒体和专业机构研报中,该机构几乎处于“静音”状态,没有任何可查证的净值回撤数据或深度分析;但在特定的链上追踪圈层和部分投资社群中,它却异常活跃。这种在专业市场集体失语、却在信息茧房中狂欢的现象,本身就值得高度警惕。 从公开的宣传资料来看,深澜量化构建了一套看似严密的海外叙事。其声称总部设于海外,专注于数字资产做市商服务,主打中心化交易所(CEX)的流动性提供和去中心化交易所(DEX)的解决方案,并标榜只赚取微小的摩擦成本。然,其运营节奏却显得极为急促且充满诱导性:10月5日开放注册,10月7日即启动充值,并计划于11月21日开启第二期内购。这种紧凑的时间表并非为了打磨技术,而是为了快速完成资金归集。据原文披露,市场上有传闻称该团队疑似曾操盘崩盘项目“华英会”,虽然这一关联尚未得到官方文件证实,但利用旧项目的记忆惯性来重塑信任,是此类项目常见的低成本信誉透支手段。 深入剖析其商业模式,可以发现其核心吸引力并非来自技术驱动的业绩,而是来自简单粗暴的高息诱惑。深澜量化推出了500U至7500U不等的四档产品,承诺在短短7天内提供10.5%的收益率,或在5天内提供8%的收益。折算成年化收益率,这一数字远超60%,甚至更高。在传统金融乃至顶尖的对冲基金领域,长期稳定获得如此高的回报几乎是不可能的任务。这种违背经济常识的承诺,旨在给投资者制造一种错觉,仿佛存在一种不受市场周期波动影响、能够恒定产生高额利润的神秘机制。 除了高息,低门槛和暴富路径也是其获客的关键。500U的起投门槛让许多风险承受能力有限的散户也能轻易入场。更为致命的是其配套的十档团队奖励制度。根据宣传,最高档位的奖励要求直推500人、团队规模达到30,000人,奖励金额高达300万元。这种极具诱惑力的层级激励,将参与者从单纯的投资者转变为模式的传播节点。人们不再关注底层的资产质量,而是热衷于发展下线,因为奖励并非来自交易利润,而是直接来自下层充值额的抽成。这种结构使得共识被迅速放大,同时也让风险呈几何级数累积。 当我们将视角从华丽的叙事包装转向客观的链上数据时,真相变得清晰而残酷。数据显示,在开放充值后的短短三天内,单一钱包地址就归集了超过690万USDT(约合人民币5000万元)。随后,这笔巨额资金迅速被转移至中心化交易所的热钱包。真实的量化做市业务需要长期的资金沉淀、复杂的对冲头寸管理以及可审计的托管安排,绝不会表现为如此急切且单向的资金归集与转移。这种行为模式暴露了其资金流向的断层,也印证了其缺乏真实业务支撑的事实。 进一步拆解其制度架构,可以看到一个教科书般的资金盘模型。入口层方面,用户需向私人钱包充值USDT,没有第三方存管,也未披露任何托管机构名称,资金安全完全无法保障。收益层方面,如前所述,其承诺的年化收益率破500%,这显然不是任何量化策略所能产生的,只能是新进入的本金在供养旧的本金。扩散层依靠十级团队奖,鼓励拉人头。退出层则呈现出典型的庞氏特征:一期参与者因获得兑付而不愿离场,甚至继续加仓,而新人则被一期的“战绩”吸引进场。整个循环依赖于不断涌入的新增资金,一旦流入放缓,链条即刻断裂。 近年来,币圈风险项目的话术不断进化,从早期的“理财项目”到后来的“量化搬砖”,再到如今的“CEX做市流动池+海外机构”。尽管名词在变,但其核心逻辑从未改变:高息诱惑、拉人头扩张、私人钱包归集资金、无第三方审计。专业术语成为了掩盖风险的遮羞布。当普通投资者分不清做市商与资金池的区别,分不清B端服务与散户认购的区别时,术语越厚,风控的视角就越薄。许多参与其中的团队长或许心知肚明,但一期分到的真金白银让他们产生了自己能跑在崩盘前的错觉,从而选择沉默或继续推动。 真正的量化交易拼的是算法、回测和微小利差,而虚假的量化拼的是谁归集资金更快、谁拉的人头更多、谁的话术更厚重。深澜量化的争议本质上是商业逻辑的冲突,而非技术之争。任何脱离真实利润创造的高收益,最终都只能是空中楼阁。对于投资者而言,敬畏常识的意义不在于精准预测风暴何时落下,而于不要在风暴的路径上建造住所。面对此类打着金融创新旗号的项目,保持清醒,穿透底层资产与商业逻辑,才是穿越周期、保护本金的唯一解药。资本从不撒谎,数据也不讲情面,时间终将揭示一切真相。