“万通金掌柜”组织传销获刑,“民惠通”冒充民政项目被预警:涉老理财骗局须警惕
“万通金掌柜”以医保配套理财为诱饵发展下线,湖北恩施男子李明因组织、领导传销活动获刑;“民惠通”冒充民政部官方项目收取激活金、保证金并拉人返利。涉老投资存在传销、诈骗风险,须警惕保本分红与拉人升级套路。
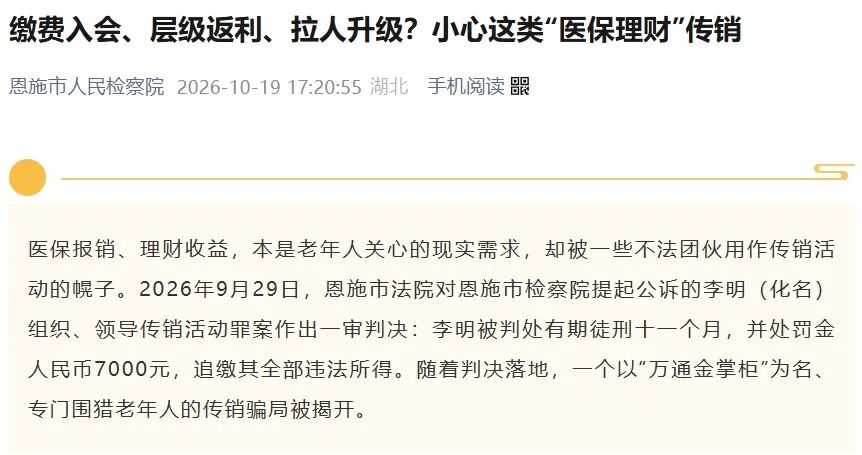
一份判决,再次把“养老理财”背后的法律风险摆到了公众面前。据原文披露,湖北恩施“万通金掌柜”传销案一审宣判,被告人李明因组织、领导传销活动罪,被判处有期徒刑十一个月,并处罚金7000元,全部违法所得予以追缴。组织发展会员、拉人获取奖励,原本可能发生在亲友之间的一次“好项目分享”,最终变成了需要承担刑事责任的行为。项目名称可以更换、包装可以更新,但只要其运作模式踩中传销红线,参与者就可能面临法律后果。 据原文披露,李明在2025年下半年经朋友介绍,接触了“万通金掌柜”投资APP。起初,他自己可能也分不清是不是骗局;但在看到投资款顺利拿到收益后,他开始主动劝说身边亲朋好友,介绍并推广这个项目。此时,风险已经不再只是投资本金可能受损。发展下线、组织推广,本身就可能构成组织、领导传销活动罪。亲友之间的信任让项目更容易被接受,也让参与者更容易低估拉人背后的法律风险。 办案机关的统计数据进一步暴露了这种模式的危害。据原文披露,李明依靠该模式一共发展会员88人,受害者在平台累计充值高达98万元,而李明本人从中非法获利7万余元。发展人数、充值金额与个人获利相互叠加,使“好心推荐”变成了有组织、有收益目标的推广行为。尤其需要强调的是,不能因为没有亲自经营公司、没有参与平台技术运营,就认为自己只是介绍人。李明已经因组织、领导传销活动罪被判刑,其参与推广所付出的代价十分沉重。 “万通金掌柜”更具迷惑性的地方,在于它没有单纯使用高额回报吸引人,而是把医保报销、保险保障与理财收益包装在一起,对外宣称是正规的保险平台,承诺缴费加入后既能享受医疗报销福利,又能获得稳定的理财收益。这样的组合,正好契合部分退休、独居老年人的现实顾虑:担心看病花钱,又希望手头的闲钱能够增加养老收入,最好还能减轻子女的负担。当养老、医疗、稳赚几个关键词同时出现时,项目的欺骗性往往比普通资金盘更强。 识别此类项目,首先要看它承诺的到底是什么。国家医保是基础的民生保障,不存在依靠投资获得分红的情况。正规商业保险、理财产品,会清晰告知收益和相关风险;正规销售人员的收入,也应当与其介绍多少人加入无关。相反,如果一个项目要求先缴费入会,再通过拉人、升级获取奖励,就基本踩在了传销的红线上。判断标准不应是平台页面做得多像正规机构,也不应是最初几次能否顺利提现,而应看其盈利模式是否建立在发展更多成员之上。 除了已经因“万通金掌柜”案获刑的湖北男子李明,涉老投资项目中还存在其他需要警惕的名字。据原文披露,民政部于2026年9月发布风险预警,指出“民惠通”项目冒充民政部官方项目,宣称可以发放高龄普惠补贴、配套保险福利,同时要求缴纳激活金、保证金,并通过拉人进群、充值拿返利进行推广。目前,该项目仍在部分中老年群体的微信群中传播。打着国家名义、补贴名义和保险名义招揽投资,再加上群聊里的返利诱导,很容易让受害者放松警惕。 据原文披露,东方G保、博时养老、云健惠等项目被列入民族资产解冻类诈骗公示名单,其宣传话术同样围绕普惠保险和养老保障展开,宣称一份投入既能获得医疗保障,又有稳定分红,邀请新人加入还可以拿到奖励。这些话术把国家政策关怀、商业保险概念与高收益承诺混在一起,使骗局看起来更像民生工程。实际上,凡是借“国家”“普惠”“养老”等旗号承诺保本高息的项目,都应先核实其主体资格、审批情况和资金去向,不能仅凭群聊截图和口头介绍便轻信。 骗局不断变换外壳,原文还列出了“Zipline无人机”项目、“共聚事业”抢购寄售类项目,以及DGrid发行虚拟币DGAI项目。与直接宣称养老回报的项目相比,无人机、抢购寄售、虚拟币等包装显得更加新颖,但同样需要高度警惕。名称和形式的变化,容易让人误以为风险也随之中断。事实上,无论是借助短视频平台、微信群传播,还是在线下进行推介,只要项目以缴费入会、拉人升级、返利奖励为主要模式,就不能因为换了名目而忽略其传销本质。 据原文梳理,下列打着养老旗号或宣称可以领取国家补贴的投资APP,样需要高度警惕:中国养老APP、智慧中国APP、民政一卡通APP、康养发展APP、数智为民APP、155新生计划APP、众善云舒APP、财政钱包APP、惠民消费APP、智能新社保APP、脱贫行动APP等。面对数量众多、名称相似的APP,最有效的预防办法不是记住每一个名字,而是牢牢守住三条底线:不要下载陌生APP,不要相信保本稳赚或者高额收益的投资理财项目,也不要参与要求介绍亲朋好友加入、随后才能获得返利的项目。 对普通人而言,识别骗局需要看模式;对家庭而言,阻止骗局进入养老钱,往往还需要一道亲情防线。很多长辈陷入此类项目,并不是因为贪心,而是真心希望生病时多一份保障,让养老钱多一点收益,也能为子女分担压力。家人与其在受骗后一味指责,不如提前与长辈约定一条底线:遇到任何陌生的医保、养老、补贴或理财推介,先发给子女核实,不要因为对方催促、名额有限或者群友晒收益,就着急转账。 一旦已经付款或加入,也应当及时保留证据。聊天记录、转账凭证、项目链接和宣传资料都可能帮助还原事实;如果平台失联,或者原先承诺的收益、补贴、保险福利无法兑现,应立刻报警,不要试图通过继续拉人、继续充值来“挽回损失”。对老年人来说,家人陪伴核验一次项目,可能比反复叮嘱十次“不要贪心”更有用;对子女来说,多提醒一次、多核实一次,就可能为长辈守住养老钱增加一道保险。 “万通金掌柜”案与“民惠通”风险预警共同说明,骗局的外壳一直在更新,内核却从未改变:用养老保障和稳定收益的美好承诺,诱导参与者缴费、拉人、升级和返利,最终侵蚀老年人积攒的积蓄。判决惩戒的是违法参与者,也给所有家庭敲响警钟。面对披着医保、保险、养老、国家补贴外衣的投资邀约,先核验、再决定;不轻信陌生项目,不让养老钱在所谓“稳定收益”中失去踪迹。 本文所引判例信息来自恩施市人民检察院,仅作反诈普法警示,不构成投资、法律建议。如遇到同类项目,建议向监管部门核实或直接报警。