古兰协议:国库债券与8小时Rebase包装下的高息资金盘
古兰协议(Quranum Protocol)以AI、国库债券、8小时Rebase和高息复利包装项目,设置V1至V9层级及3%直推奖励。原文分析认为,其回报依赖新增本金,存在通胀稀释、身份隐藏和中心化风险,具有资金盘及传销化特征,警惕参与。
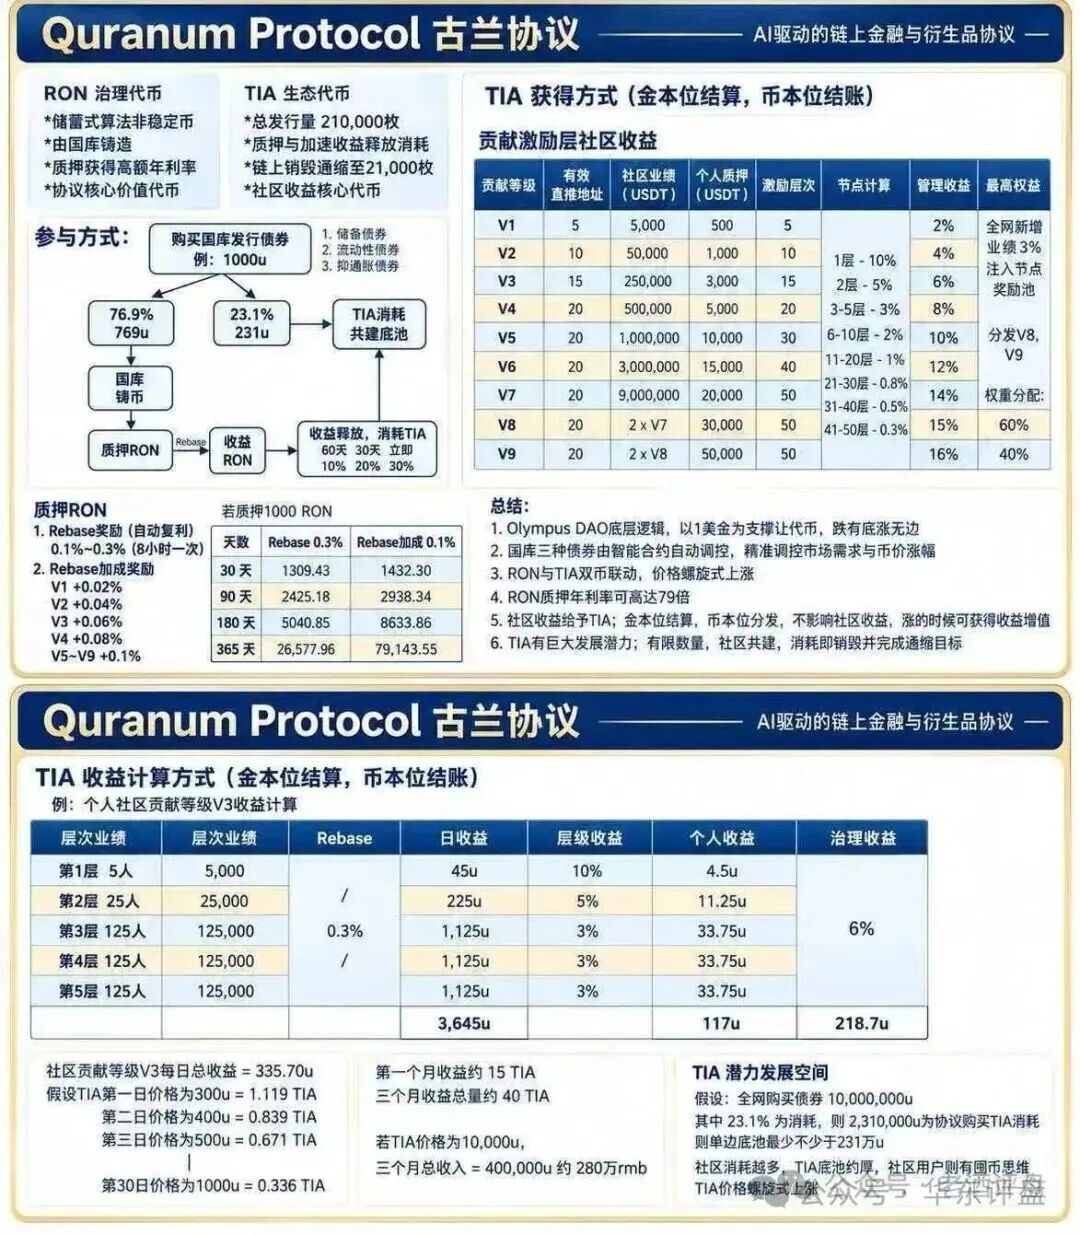
原文从2026年可能出现的项目宣传海报切入:海报宣称项目“跌有底、涨无边”,以国库债券、AI驱动和DAO自治作为包装,并醒目写着“质押1000个代币,365天后变成79,143个”。面对这种数字,最需要核验的并不是自己能获得多少,而是收益究竟来自哪里。如果所谓回报没有真实利润支撑,那么越诱人的复利数字,最终都可能变成后来者本金的分配方案。 古兰协议,即Quranum Protocol,对外呈现的是一套完整的加密金融叙事。项目以AI驱动和DAO自治为主要卖点,设置RON治理代币与TIA生态激励代币。原文披露,其基本操作是让用户使用USDT购买“国库债券”,换取RON,再通过质押RON获得Rebase复利奖励,同时宣称国库资产能够为代币价格托底。海报甚至直接标明其机制“师承Olympus DAO底层逻辑”,使参与者更容易将其理解为经过验证的成熟模式。 然而,完整叙事不等于完整资金来源。还原古兰协议的资金路径,可以看到大量收益最终指向新参与者的投入。V1至V9层级表将直推人数、社区业绩和节点等级层层嵌套,底部还以英文写明“DIRECT INVITATION REWARD | 3%”。项目同时设置500U至10000U的五大节点等级,以及三期递减折扣。这些设计不仅制造出层层上升的收益预期,也不断强化“越早进入、级别越高,回报越优”的招募逻辑。 复杂机制最容易制造一种错觉:术语越多、表格越精细,参与者就越难看清风险。原文将这种心理效应概括为对“畸高复利幻觉”“虚假国库托底”和“极致体系感”的精准利用。79,143个代币的复利表具有强烈视觉冲击力,“国库债券”让人联想到资产背书,而AI、DAO、五大节点、三期折扣等术语则不断制造专业感。在真正理解项目经济结构之前,许多人已经先产生了信任。 判断一个高息项目是否可靠,最有效的方法是暂时去掉所有包装,直接追踪钱从A到B的路径。原文分析认为,Olympus DAO原版至少在逻辑上形成了债券收入进入国库、继而用于回购的闭环。古兰协议叠加V1至V9层级分润和3%直推奖励后,收入端被新的参与者购买节点的本金替代。Rebase奖励、层级收益和直推奖励如果没有真实经营利润作为来源,就不再是可持续分红,而更接近本金在不同参与者之间的转移。 这正是高息资金盘最危险的特征:项目需要持续有新增资金进入,才能维持先进入者所获得的回报。当新资金增速放缓,体系就会从扩张状态转入存量博弈,早期参与者兑现收益实际上依赖后期参与者继续投入。所谓静态收益、复利奖励和层级返利,在这种结构下并不是凭空创造财富,而是在延缓兑付压力。一旦兑付无法继续,承诺的高收益就可能成为压垮参与者的账单。 “1000变79,143”的核心,是8小时复利和全年1095次的数字魔术。原文指出,项目方将代币数量膨胀约79倍包装成财富增长约79倍,但代币数量增加,并不等于持有者的实际资产同步增加。如果新增供应持续稀释单位价格,那么账户中显示的代币虽然越来越多,每个代币能够卖出的价格却可能越来越低。没有真实生产活动支撑一年数十倍的财富创造,高频Rebase就可能只是一种数字障眼法。 因此,判断Rebase必须同时观察币价、流动性、供应量和兑现能力,而不能只看账户余额。代币数量是账面数字,资产价值则取决于价格和退出能力。当市场参与者开始集中卖出时,单位价格下跌可能抵消甚至吞噬Rebase带来的数量增长。到了那个阶段,Rebase奖励不再是利息,反而可能成为越来越便宜、越来越难兑现的代币份额。 “国库债券”这一名称同样不能自动等同于本金安全或真实资产托底。原文认为,该设计主要作用是营造有底层资产背书的错觉,缓解投资者对本金损失的焦虑。断国库是否真正具备兑付能力,需要核验国库资产的来源、规模、权属和可持续性,仅凭项目海报上的名称无法得出结论。越是用国库、债券等传统金融概念包装加密项目,越应警惕其借用熟悉概念制造安全感的可能。 项目标榜DAO自治,但技术透明度和治理约束并未因此自动成立。据原文披露,相关域名的WHOIS信息采用付费隐藏,并被安全机构标记为所有者隐藏身份。一个不愿公开身份的团队,与层级分润结构结合后,治理风险便更加突出。原文进一步提出三个关键核验事项:底层合约是否开源,国库是否采用多签管理,核心开关是否掌握在极少数人手中。原文并未给出足以消除这些疑问的答案,因此这些事项不能被“DAO自治”的口号替代。 在传统合作博弈中,当所有人都愿意继续合作,合作收益可以维持;一旦参与者开始理性退出,原本看似稳定的结构就会迅速瓦解。原文以Olympus DAO的“(3,3)”在卖出成为理性选择后坍缩为“(1,1)”说明这一机制。古兰协议又叠加了更激动的层级分润结构,意味着其稳定期对新增资金增速的依赖更高。原文没有给出具体崩盘时间,但明确指出,其触发条件可能早于普通高息项目,即新资金流入明显减速时,风险便会加速暴露。 古兰协议之所以必须设计得如此复杂,也有现实原因。如果规则简单到只剩“投入资金,回报来自后来者”,有基本常识的人很快就会离开。国库债券、Rebase、节点等级、社区业绩、AI驱动和递减折扣等术语叠加后,经济功能被复杂叙事掩盖,复杂机制反而成为招募工具。它让参与者暂时忽略最关键的问题,即项目究竟依靠什么创造利润,规则的解释权和修改权又掌握在谁手中。 从结构上看,它与典型资金盘及传销化运作存在多项重合特征:高额回报依赖后来者资金,层级奖励鼓励持续拉新,项目方身份和权限不够透明,复杂术语用于降低理解门槛。参与者以为自己购买的是代币收益、节点资格或生态权益,实际承担的却可能是整个体系的兑付责任。项目每延长一天,都可能只是用新流入的本金维持旧有承诺,而不是用利润实现自我造血。 识别此类项目,可以沿着四个方向核验。第一,追问每一笔收益的原始来源,确认它是否来自真实交易、服务收入或可持续利润。第二,查看代币供应和Rebase规则,区分“数量增加”与“财富增加”。第三,检查合约是否开源、国库是否多签、核心开关是否受公开约束。第四,了解团队身份和层级奖励制度,避免把拉新业绩包装成社区价值。原文提出的核心警示是,规则越复杂,越需要主动拆解规则。 高息项目最隐蔽的地方,是让每个人都相信自己不会是最后接盘的人。当兑付压力上升时,风险却会沿着资金进入顺序向后传导,由最后仍然相信承诺的人承担全部损失。古兰协议用精密机制和宏大叙事降低了这种警惕,但并不能改变本金游戏的基本结构。无论海报写着国库、DAO、AI还是Rebase,只要收益终点仍是下一批入场者的本金,高收益承诺就已经成为风险,而不是财富。 百川观察认为,在链上世界,机制越复杂,越应追问去掉术语之后的钱究竟流向哪里。如果终点不是生产性活动,而只是后来者的本金,那么无论外壳多么精致,目的真实结局已经写在结构之中。看懂资金结构,比听懂项目叙事更重要。根据原文提供的公开资料分析,古兰协议具有明显的高息资金盘、层级返利和中心化治理风险,不应被当作普通DeFi投资机会。 本文仅基于原文所列公开资料进行机制分析与逻辑探讨,不构成任何投资建议,也不代表司法机关对项目性质作出认定。加密货币风险极高,请保持独立思考,切勿参与任何高息传销模式项目。 信息来源: 1. 百川观察调研库,2026年10月20日,《Olympus DAO历史机制与相关链上高息项目数据比对报告》 2. 区块链安全监测平台,2026年10月20日,《高风险加密货币域名及隐藏WHOIS信息预警报告》